Aujourd’hui, je réponds à une question très délicate dans la finance personnelle des couples, la voici: comment répartir les dépenses communes avec ma/mon partenaire de vie? Puisque chaque couple a une situation personnelle et financière qui lui est unique, c’est pourquoi, dans cet article, je présente quatre méthodes pour y arriver! Mais avant cela, je dois nuancer les différences entre une dépense personnelle et une dépense commune.
Qu’est-ce qu’une dépense commune et personnelle?
Une dépense personnelle est une dépense dont tu assumes l’entièreté de la facture, alors qu’une dépense commune, c’est l’inverse, vous êtes les deux à contribuer à cette dépense selon votre façon de fonctionner.
Voici quelques exemples de dépenses communes:
- L’épicerie
- Le loyer // l’hypothèque
- Internet et la télé (Netflix, Disney+, le câble, etc.)
- Les assurances (habitation, auto)
- Les sorties ensemble (loisir en famille)
- Les dépenses liées aux enfants (garderie, école, linges, cadeaux, etc.)
Maintenant que ceci est dit, on peut aller avec la première méthode!
Méthode 1 : L’approche commune
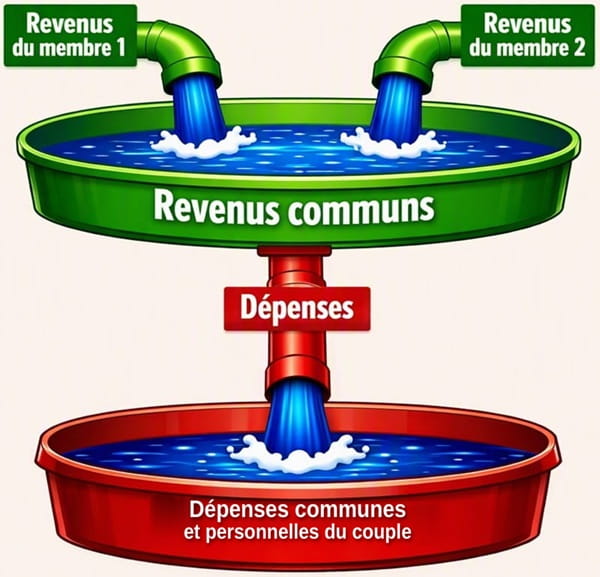
En gros, la méthode de l’approche commune, c’est de rapatrier toutes les sources de revenus vers une seule source commune (ex.: un compte conjoint) et d’utiliser cette source-là pour payer TOUTES (oui oui, tu as bien entendu!). Je parle ici de toute dépense, qu’elle soit commune ou personnelle.
L’avantage de l’approche commune
Puisqu’il n’y a qu’une seule source commune au couple qui paye toute dépense, la répartition des dépenses communes à travers le couple n’est pas nécessaire, car tout est déjà dans le même pot! Cependant, il y a un gros prix à payer pour ça…
L’inconvénient de l’approche commune
Le principal inconvénient, et certainement pas le moindre, c’est la perte de ton autonomie financière vis-à-vis l’autre membre du couple, car :
- Chaque dépense personnelle provient en pratique autant de ton argent que de celui de l’autre membre. L’autre membre peut non seulement consulter tes transactions, mais il a en théorie son mot à dire, puisque c’est aussi en partie son argent qui est utilisé.
- Puisqu’il s’agît d’un compte conjoint, l’autre membre peut en théorie prendre facilement tout argent du compte commun, et ce, sans ta permission, et la dépenser comme bon il le veut!
- En cas de séparation, séparer les avoirs du compte commun repose sur la bonne foi et devenir très compliqué…
- En cas de problème de surplus de dépenses, l’argent de l’autre membre est directement utilisé (ex.: problème de jeux, problème de consommation, achats compulsifs, etc.)
C’est pour cette seule et unique raison que je ne recommande pas l’adoption cette méthode. Comme tu vas le voir dans les trois prochaines méthodes, il est possible d’avoir un système pour partager les dépenses sans toutefois compromettre ton autonomie financière vis-à-vis ton ou ta partenaire de vie. La prochaine méthode, tu vas surement la reconnaître !
Méthode 2 : L’approche égalitaire
Dans cette méthode, chacun utilise sa propre source de revenus (ex.: compte personnel), et la répartition des dépenses communes est exactement la même pour chacun des membres du couple, et ce, peu importe le revenu, de chacun.
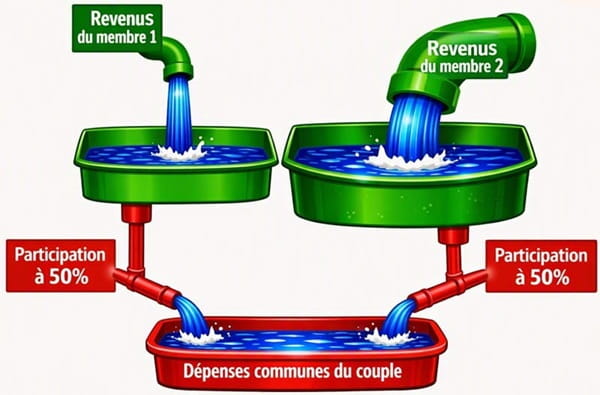
Cette approche nécessite:
- La connaissance de la totalité des dépenses communes, sinon c’est impossible à calculer. Autrement dit, au moins une personne du couple doit avoir une forme de budget et suivre un peu ce qui se passe.
- Une méthode pour redistribuer les dépenses de façon égalitaire à la fin de chaque cycle (ex.: à la fin de chaque mois).
Les avantages de l’approche égalitaire
- Chaque membre conserve son autonomie financière vis-à-vis l’autre
- Relativement facile à appliquer, quoique ça nécessite une gestion budgétaire par un des deux membres.
- La répartition des dépenses se fait à travers toutes les catégories communes confondues, donc si une catégorie (ex.: l’épicerie) augmente drastiquement, l’augmentation sera absorbée par chacun de façon égalitaire
Les inconvénients de l’approche égalitaire
- Plus l’écart entre les revenus des deux membres du couple est grand, plus celui qui a le plus gros revenu va être avantagé par cette approche, puisqu’il va avoir plus d’argent de son côté à mettre ailleurs (ex.: argent de côté, dépenses personnelles, argent à investir, etc.)
- La capacité de payer les dépenses communes est limitée sur celui qui a le plus petit revenu. Par exemple, une personne qui gagne 800$ aux deux semaines contre une personne qui gagne 2500$ aux deux semaines indique une capacité théorique maximale de 1600.00$ (800.00$ chacun) aux deux semaines pour les dépenses communes du couple.
Est-ce que l’approche égalitaire est idéale pour moi?
Cette approche peut être intéressante pour toi et ton couple lorsque:
- Le revenu de chacun est très similaire (+/- 10% de différence sur le revenu NET)
- Au moins un des membres du couple à un intérêt à se faire un budget et à suivre les dépenses du ménage
- Il y a une bonne transparence dans le couple en matière de finance (les dépenses sont discutées ensemble)
Maintenant, qu’est-ce que qu’on peut faire lorsque qu’il y a un écart important de revenu entre les deux membres du couple? La prochaine approche propose une solution à cette situation!
Méthode 3 : L’approche équitable
Dans cette approche, chacun utilise sa propre source de revenus (ex.: compte personnel), et la répartition des dépenses communes est proportionnelle à la capacité de payer de chaque membre du couple, d’où le terme équitable, car ici, on vise l’équité.
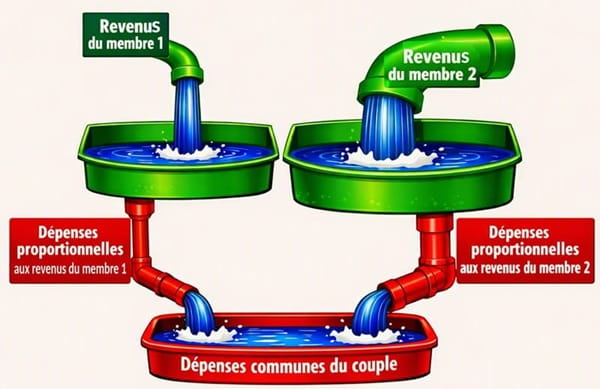
Cette approche nécessite:
- Connaissance de la totalité des dépenses communes par au moins un partenaire, sinon c’est impossible à calculer. Autrement dit, au moins un des membres doit avoir une forme de budget et suivre un peu ce qui se passe.
- Une méthode pour redistribuer les dépenses de façon équitable à la fin de chaque cycle (ex.: à la fin de chaque mois).
- Pour procéder au calcul, une connaissance du revenu net de chacun est nécessaire afin de connaître le prorata de chacun
Les avantages de l’approche équitable
- Chaque membre conserve son autonomie financière vis-à-vis l’autre
- La distribution des dépenses est équitable et prend en considération la capacité de payer de chacun
- La capacité d’absorber les dépenses communes est plus grande qu’avec la méthode égalitaire. Par exemple, une personne qui gagne 800$ aux deux semaines contre une personne qui gagne 2500$ aux deux semaines indique une capacité théorique maximale de 3300.00$ aux deux semaines contre 1600.00$ pour la méthode égalitaire avec les mêmes montants.
- La répartition des dépenses se fait à travers toutes les catégories communes confondues, donc si une catégorie (ex.: l’épicerie) augmente drastiquement, l’augmentation sera absorbée par chacun de façon équitable
Les inconvénients de l’approche équitable
- C’est l’approche la plus complexe à mettre en place, puisque ça nécessite non seulement d’avoir une forme de budget pour connaître les dépenses, mais aussi de connaître le revenu NET de chacun pour calculer le ratio de participation des dépenses communes.
- Le ratio de participation aux dépenses communes risque de trop varier d’un cycle à l’autre dans le cas où le revenu d’un membre n’est pas prévisible (ex. : travailleur autonome, travailleur saisonnier)
Est-ce que l’approche équitable est idéale pour moi?
Cette méthode peut être très intéressante pour toi et ta ou ton partenaire, surtout lorsque:
- L’écart entre vos revenus est très considérable (Ex. : 120k pour l’un et 45k pour l’autre)
- Il y a au moins un dans le couple qui trippe sur les finances et les tabulateurs Excels (celui qui fait les budgets et tout)
- Il y a beaucoup de transparence dans le couple en matière de finance (l’un sait le salaire et l’autre et les dépenses sont discutées ensemble)
Finalement, il reste une dernière méthode à discuter ! Elle est surtout intéressante lorsque personne dans le couple à une passion pour calculer les dépenses communes du couple.
Méthode 4 : Les ententes à l’amiable
L’approche des ententes à l’amiable est probablement l’une des façons les plus populaires dans les ménages du Québec sans même en être au courant, car elle est intuitive et simple à mettre en place. Par une entente entre les deux membres du couple, chacun s’entend pour payer une catégorie de dépenses (moi, c’est ça, alors que toi, c’est ça…).
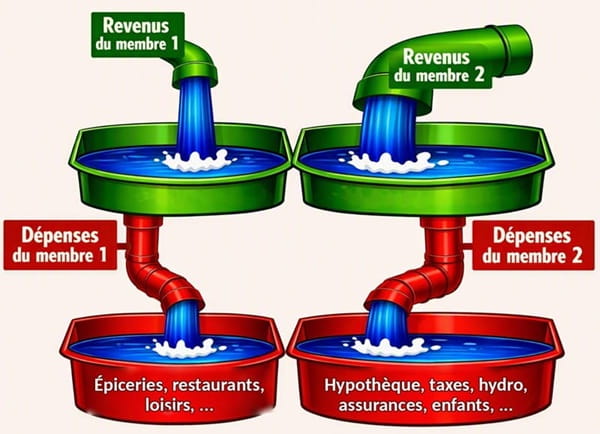
Les avantages d’utiliser la méthode des ententes à l’amiable
- Simple à mettre en place (pas de calcul nécessaire), car chacun sait exactement quoi payer et vice-versa
- Chaque membre conserve son autonomie financière vis-à-vis l’autre
Les désavantages d’utiliser la méthode des ententes à l’amiable
- Une personne du couple peut payer davantage d’un mois à l’autre en fonction de la nature des ententes. Par exemple, si l’un paie l’entièreté de l’épicerie, cette dépense varie considérablement d’un mois à l’autre (Costco, quelqu’un?).
- Puisqu’il n’y a pas de calcul, les dépenses ne sont ni équitables ni égalitaires.
Est-ce que la méthode des ententes à l’amiable est idéale pour moi?
Je recommande l’utilisation de cette méthode si personne dans le couple n’a d’intérêt pour la finance personnelle (se faire un budget, suivre les dépenses, etc.).
Conclusion
Voilà ! Après avoir fait le tour de quatre méthodes différentes, tu comprends maintenant que le choix de la bonne méthode est propre à ta situation. L’important, c’est de bien comprendre les avantages et inconvénients de chaque méthode et de faire un choix éclairé. Et toi, quelle méthode utilises-tu?
Merci beaucoup pour ta lecture jusqu’à la fin ! T’es HOT ! 🤩
L’auteur de mesbidous.com